Una factura devuelta no cuesta papeleo: cuesta un mes. El cliente no discute el monto ni el trabajo — simplemente el documento no pasa por su proceso interno, vuelve a tu correo, y el plazo de pago empieza otra vez desde cero. Lo peor es que casi siempre se trata de un dato que cabía en una línea.
Hay una buena noticia: no hay que adivinar cuál es ese dato. Existen listas oficiales, publicadas, de qué convierte a un documento en una factura válida. Sirven aunque tu cliente sea la ferretería de la esquina.
Qué significa exactamente "factura completa"
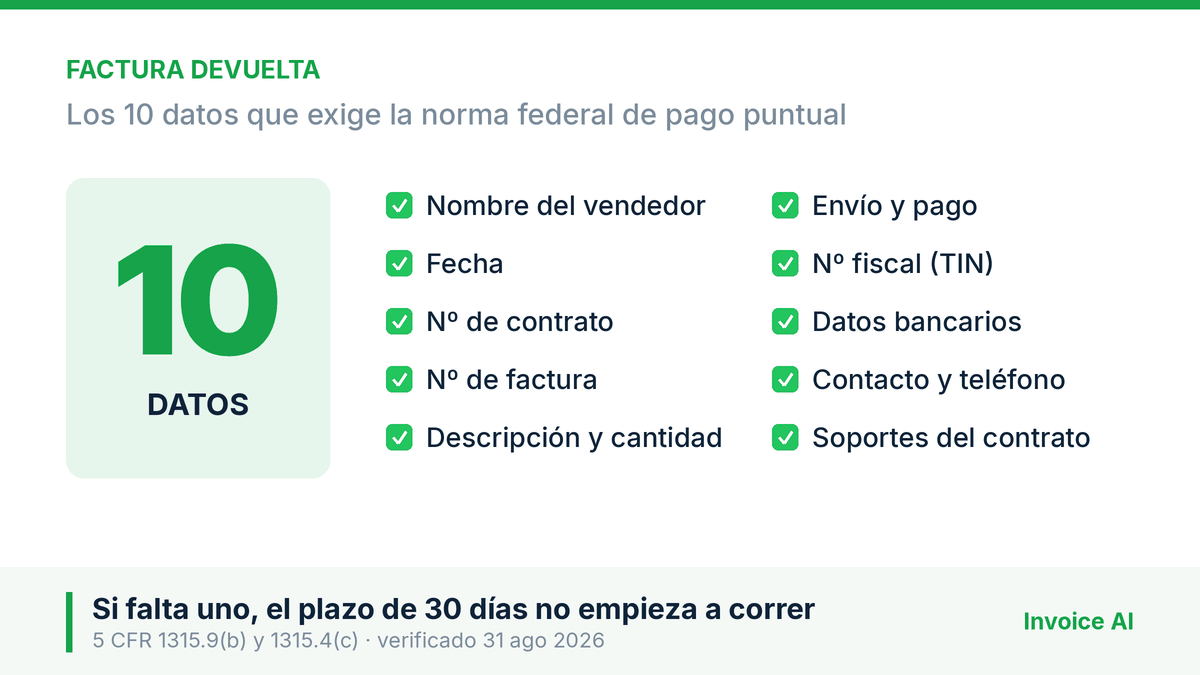
Una factura se devuelve cuando le falta algo que el cliente necesita para aprobarla por dentro. No la rechaza una persona molesta: la frena un procedimiento. En el gobierno federal de Estados Unidos esa lista está escrita y son diez datos. Si falta uno solo, la factura no cuenta como recibida.
La lista vive en 5 CFR 1315.9(b), la norma de pago puntual que obliga a las agencias federales. Consultada el 31 de agosto de 2026, pide:
- Nombre del vendedor
- Fecha de la factura
- Número de contrato u otra autorización para entregar el bien o el servicio
- Número de factura, número de cuenta o cualquier otro identificador acordado
- Descripción, precio y cantidad de lo entregado
- Condiciones de envío y de pago
- Número de identificación fiscal (TIN)
- Datos bancarios para el depósito
- Nombre, cargo y teléfono de contacto
- Cualquier otro soporte que el contrato exija
Léela otra vez pensando en tu último cobro atrasado. Casi siempre falta el tercero — la referencia que le permite al cliente saber a qué compra corresponde tu factura — o el noveno, el teléfono de alguien a quien preguntarle.
El reloj no arranca hasta que la factura está completa
Esta es la parte que cambia la manera de mirar el asunto. Bajo 5 CFR 1315.4, la agencia debe devolver una factura defectuosa "tan pronto como sea posible, y a más tardar 7 días después de recibirla" (párrafo c). El plazo estándar de pago, si el contrato no dice otra cosa, es de 30 días desde que se recibe una factura correcta (párrafo g).
Es decir: mandar una factura incompleta no te pone en la fila con un puesto peor. Te saca de la fila. Y cuando la corriges, el conteo de 30 días empieza el día en que llega la versión buena, no el día en que mandaste la primera.
El costo de ese retraso está tasado. El Departamento del Tesoro fija la tasa de interés por mora de pago puntual en 4.75% para el periodo del 1 de julio al 31 de diciembre de 2026. Es lo que el gobierno se paga a sí mismo por llegar tarde. Tu cliente privado no te paga nada por lo mismo, salvo que lo hayas escrito en el acuerdo.
Florida escribió la otra mitad de la regla
La ley estatal de Florida obliga a los gobiernos locales a explicar por qué devuelven algo. Según Fla. Stat. 218.735(2), en servicios de construcción la entidad debe rechazar la factura dentro de los 20 días hábiles siguientes a la fecha en que se selló como recibida, y "el rechazo debe ser por escrito y debe especificar la deficiencia y la acción necesaria para que la factura sea correcta".
Esa frase es un modelo de lo que deberías pedirle a cualquier cliente que te devuelva algo: por escrito, qué falta, y qué hay que hacer. Una vez corregida, la misma norma da 10 días hábiles para pagar o volver a rechazar (218.735(3)).
Para compras que no son construcción, Fla. Stat. 218.74(2) fija el vencimiento en 45 días, y el (4) aplica un interés del 1% mensual sobre el saldo si el pago no llega dentro de los 30 días posteriores al vencimiento.
El impuesto va aparte, y eso sí es obligatorio
En Florida el impuesto de ventas no se disuelve dentro del precio. Fla. Stat. 212.07(2) dice que el comerciante debe agregar el impuesto al precio de venta y que "el monto del impuesto se indicará por separado como impuesto de Florida en cualquier boleta de cargo, comprobante de venta, factura u otra evidencia tangible de la venta".
El mismo artículo, en (4)(a), prohíbe anunciar que uno asume el impuesto o que no se lo agregará al precio. Una factura con el impuesto escondido dentro del total no solo se ve mal: contradice la ley que la respalda. Esto es información general, no asesoría fiscal; para tu caso concreto habla con tu contador.
Lo que el IRS quiere ver después
La factura no termina su vida cuando te pagan. La Publicación 583 del IRS pide conservar documentos de respaldo "que muestren los montos y las fuentes de tus ingresos brutos", y nombra las facturas entre ellos, junto a las cintas de caja, los recibos y las boletas de tarjeta.
El IRS lo dice sin adornos en su página de carga de la prueba: "la responsabilidad de probar las entradas, deducciones y declaraciones hechas en tus declaraciones de impuestos se conoce como la carga de la prueba". La factura es tu prueba. Si le falta la descripción de lo vendido, te falta a ti.
La lista de 60 segundos, antes de darle enviar
- Número de factura único, que no se repita con ninguno anterior
- Fecha escrita sin ambigüedad — "3 sep 2026" no se confunde; "03/09/2026" sí
- Tu nombre legal, dirección y número de identificación fiscal
- El nombre exacto del cliente, tal como lo escribe él, no como lo tienes guardado
- La referencia que él usa: número de orden de compra, de contrato o de trabajo
- Descripción que su aprobador pueda reconocer sin llamarte
- Cantidad y precio unitario en líneas separadas
- Impuesto en su propia línea, con la tasa visible
- Total en una sola cifra, sin sorpresas debajo
- Plazo de pago y fecha de vencimiento calculada, no solo "Net 30"
- Cómo pagarte: banco, enlace o método, con los datos completos
- Un nombre y un teléfono para preguntas
Los cuatro errores que más devoluciones causan
El número repetido encabeza la lista, porque el sistema del cliente lo lee como duplicado y lo bloquea sin que nadie lo vea. Le sigue la fecha ambigua, que en un cliente internacional cambia el mes por el día. Tercero, la referencia ausente: sin orden de compra, la factura no tiene dónde archivarse. Y cuarto, la descripción genérica —"servicios prestados"— que nadie puede aprobar internamente sin volver a preguntar.
Ninguno de los cuatro es un problema técnico. Los cuatro son de dos minutos. Y en un año en que el 77% de las empresas reportó al Banco de la Reserva Federal el alza de costos como su principal desafío financiero (Small Business Credit Survey, publicada el 3 de marzo de 2026), un mes perdido por una línea faltante es de los errores más caros que puede cometer un negocio de una sola persona.
Este artículo es información general y no constituye asesoría legal ni fiscal. Las reglas citadas aplican a los casos que ellas mismas describen; para tu situación, consulta a un profesional.