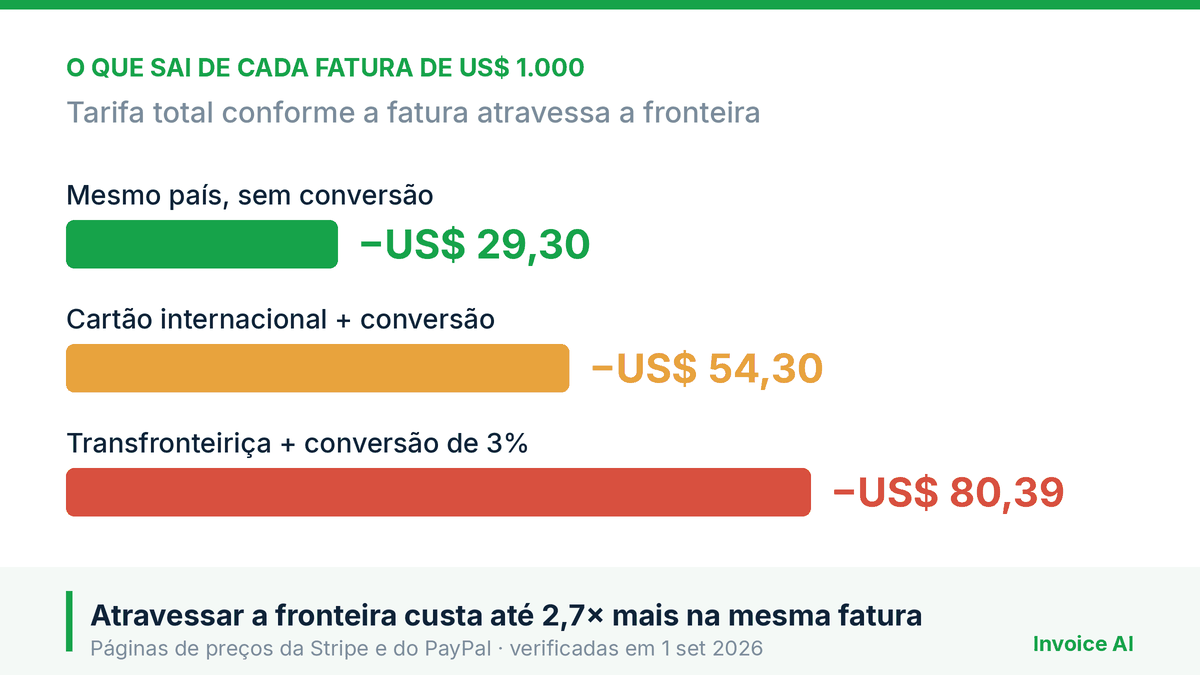
Faturar para outro país raramente falha no preço. Falha no que a fatura não diz. Entre a taxa do processador e a margem de conversão, uma fatura de US$ 1.000 pode chegar como US$ 919. E nenhuma taxa de câmbio oficial, de nenhum banco central, obriga ninguém.
Linha 1 — A moeda, com o código de três letras
O símbolo «$» não identifica uma moeda. É usado pelo dólar americano e pelos pesos mexicano, colombiano, argentino, chileno, uruguaio e dominicano, entre outros. Uma fatura que diz «$1.500» e atravessa uma fronteira é uma fatura ambígua, e ambiguidade sempre se resolve a favor de quem paga.
É para isso que existe a norma ISO 4217, com códigos de três letras «for the representation of currencies that enable clarity and reduce errors». As duas primeiras letras vêm do país e a terceira, da moeda: USD, BRL, MXN, COP, DOP. Escreve-se USD 1,500.00, não «$1.500».
Coloque em três lugares: ao lado do total, ao lado de cada linha se houver mais de uma moeda, e nas instruções de pagamento. Custa três letras e evita a conversa mais desconfortável do mês.
Linha 2 — A taxa: qual, de que dia e de quem
Quase todos os países publicam uma taxa de referência oficial, e quase ninguém sabe que é só isso: uma referência.
- Brasil — a Ptax é a média de quatro consultas aos dealers de câmbio, entre 10h e 13h; em cada uma são excluídas «as duas maiores e as duas menores» cotações.
- México — a taxa FIX é determinada pelo Banco de México a partir de uma média de cotações do mercado de atacado, divulgada «a partir de las 12:00 horas de todos los días hábiles bancarios» e publicada no diário oficial um dia útil depois.
- Colômbia — a TRM é calculada e certificada pela Superintendência Financeira «con base en las operaciones registradas el día hábil anterior por los intermediarios del mercado cambiario», segundo o Banco de la República.
- Zona do euro — o BCE publica suas taxas de referência por volta das 16h CET, refletindo o mercado das 14h15 CET.
E aqui está a parte que quase ninguém lê. Sobre a TRM, o Banco de la República diz: «No se trata de una tasa de cambio que deba aplicarse en forma obligatoria en los contratos». O BCE é ainda mais direto: suas taxas «are not intended to be used in any market transactions, whether directly or indirectly, but for information purposes only».
Traduzindo: se a sua fatura não diz qual taxa você aplicou e de que data, nenhuma se aplica. Vale a do banco ou do processador do seu cliente, que não é a mesma. A frase necessária tem uma linha: «Convertido para USD pela taxa de referência do [banco central] de [data]».
Linha 3 — Quem paga a conversão e as taxas
É a linha que decide quanto sobra, e quase nenhuma fatura tem. Os números de hoje, das próprias páginas de preços:
O Stripe cobra 2,9% + US$ 0,30 por transação com cartão nacional, +1,5% se o cartão for internacional e +1% quando há conversão de moeda. Numa fatura de US$ 1.000 com as três coisas: 5,4% mais 30 centavos, US$ 54,30. Sobram US$ 945,70.
O PayPal, com tarifas atualizadas em 15 de julho de 2026, cobra 3,49% + US$ 0,49 no PayPal Checkout, +1,50% por transação transfronteiriça e uma margem de conversão de 3,00% sobre a taxa base — 4,00% em alguns casos. Nos mesmos US$ 1.000: 7,99% mais 49 centavos, US$ 80,39. Sobram US$ 919,61.
US$ 26,09 de diferença numa única fatura, pelo mesmo trabalho e o mesmo cliente. Sobre US$ 10.000 faturados por mês, são cerca de US$ 260 mensais que não dependem de vender mais.
Há um terceiro modelo que vale conhecer: a Wise declara usar «the live mid-market rate, and a small, upfront fee» — a taxa média de mercado, sem margem escondida, e a tarifa à parte e à vista. Não é automaticamente mais barata em todos os corredores, mas é comparável, o que uma margem escondida nunca é.
Linha 4 — O que acontece se a taxa se mexer entre a fatura e o pagamento
Uma fatura a 30 dias é uma posição aberta numa moeda que você não controla. Se emite em reais e recebe em reais, não acontece nada. Se emite em reais e o seu custo está em dólares, os 30 dias de variação são seus.
Há três formas de fechar isso, e as três são uma linha de texto:
- Faturar na moeda do seu custo. O risco passa para o cliente. É o mais simples e o menos popular do outro lado.
- Fixar a taxa da data de emissão, deixando escrito na fatura. Trava o número, mas um pagamento muito atrasado ainda custa a diferença.
- Aplicar a taxa do dia do pagamento, dizendo isso na fatura. É o mais justo, e obriga o total a ser «aproximado» até o dinheiro entrar.
O que não funciona é não dizer nada: aí quem decide é o banco do cliente, e nunca a seu favor.
O trecho que você não vê
Entre o banco do seu cliente e o seu costuma haver bancos intermediários, e cada um pode descontar a sua tarifa do valor em trânsito. É assim que chegam transferências a menos sem ninguém estar mentindo.
Para dimensionar, serve o dado do Banco Mundial: mover dinheiro entre países custa, em média global, 6,36% do valor enviado — número do relatório de setembro de 2025, que mede remessas de pessoas, não faturas de empresas. Não é o seu custo exato; é a ordem de grandeza de atravessar uma fronteira com dinheiro.
A defesa prática são duas frases nas instruções de pagamento: em que conta e em que moeda você quer receber, e quem assume as tarifas dos bancos intermediários. Se não disser, assume você.
Como é uma fatura internacional bem feita
- A moeda com o código ISO 4217 ao lado do total: USD 1,500.00.
- A taxa aplicada, sua fonte e sua data, se a fatura mostra duas moedas.
- Uma linha dizendo quem paga a conversão e as tarifas bancárias.
- Qual taxa vale se o pagamento atrasar: a da emissão ou a do dia do pagamento.
- O meio de pagamento que você prefere, com o custo que implica para os dois lados.
- Os dados bancários completos, para ninguém ter que adivinhar e voltar a perguntar.
Nenhuma dessas linhas faz você ganhar mais por hora. Todas evitam que você perca de 5% a 8% de cada fatura por não tê-las escrito.
Isto é informação geral, não assessoria jurídica nem fiscal. As tarifas dos processadores e as regras cambiais de cada país mudam; confirme as suas antes de faturar.